Часи, коли фігуранти журналістських розслідувань просто «забували» вказати у своїх деклараціях елітну нерухомість чи коштовні авто, минули. Сучасні схеми приховування статків стали витонченішими: майно оформлюють на літніх батьків, купують через пов’язані громадські організації, декларують за безцінь або ж легалізують за допомогою фіктивних позик від третіх осіб.
Для регіональних медійників, які працюють у тісному контакті з місцевими елітами, викриття таких махінацій вимагає не лише читання декларацій, а й комплексної роботи із суміжними реєстрами та фінансовою звітністю.
Які є практичні аналітичні інструменти й червоні прапорці, що допоможуть регіональним редакціям знаходити приховані активи посадовців, аналізувати баланси їхніх підприємств та викривати схеми легалізації грошей? Про це під час воркшопу «Аналіз декларацій посадовців. Фінансова звітність компаній: український досвід» розповіла аналітикиня Центру протидії корупції Антоніна Волкотруб, а ми для вас занотували.
Елітний автопарк: як викрити прихований транспорт
Автомобілі залишаються одним із найдинамічніших активів у деклараціях. Проте прямого декларування власних автівок посадовці все частіше уникають, переходячи на користування транспортом родичів або оформлення угод із заниженням ціни.
Заниження вартості та махінації з датами
Коли посадовець вказує в декларації купівлю авто за 30 тисяч гривень, а вже наступного року оцінює його в 1,2 мільйона гривень, це прямий червоний прапорець. Пояснення про «помилку при заповненні» юридично не звільняє від відповідальності: за правилами НАЗК, декларант мав би негайно подати офіційного листа про виправлення помилки. Якщо цього не зроблено — маємо правопорушення. Ба більше: журналіст має перевірити, чи мав посадовець у відповідний період достатньо офіційних грошових активів для купівлі авто за реальною ринковою ціною.
Поширеною є схема прикриття заниженої ціни за допомогою купівлі пошкоджених машин з аукціонів США чи Європи («битої техніки»). Проте перед купівлею елітного авто чиновники нерідко оформлюють «подарунок грошей від батьків», аби перекрити різницю між задекларованою та ринковою вартістю.
Для детальної перевірки історії транспорту варто поєднувати кілька джерел:
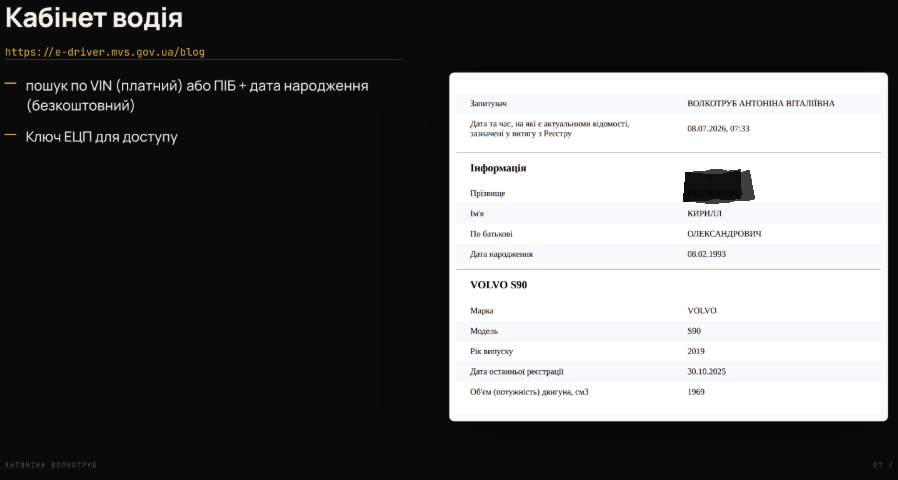
- Кабінет водія (e-driver.mvs.gov.ua). Безкоштовний пошук за ПІБ та датою народження декларанта чи його родичів показує всі зареєстровані авто, дату останньої реєстрації та дату набуття права. Пошук за VIN-кодом є платним (близько 80–100 грн), проте він надає лише загальну кількість попередніх власників без вказання їхніх імен. Для роботи з реєстром обов’язково потрібен ключ ЄЦП або Дія.Підпис».
- Аналіз розбіжностей у датах. Дата набуття права в декларації має збігатися з датою державної реєстрації. Якщо чиновник декларує користування машиною з 2014 року, але в деклараціях за 2018–2020 роки вона була відсутня і з’явилася лише у 2021-му, він міг показати дату купівлі авто матір’ю, а не реальний час, коли він почав нею користуватися. Інший кейс — розбіжність між датою оплати та датою реєстрації (як у випадку з купівлею електрокара Tesla, де дата сплати коштів і дата видачі номерів різнилися на пів року).
Реєстр судових рішень як ключ до прихованого авто
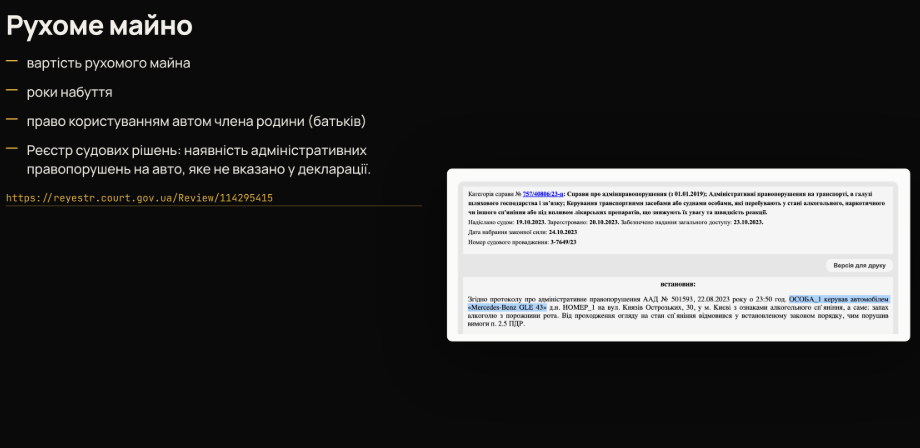
Найбільш дієвий хак для пошуку автомобілів, яких взагалі немає в декларації, — це перевірка посадовця у Єдиному державному реєстрі судових рішень та на порталі Судової влади (court.gov.ua).
Чиновники можуть не декларувати елітні машини, якими користуються щодня. Проте вони регулярно порушують правила дорожнього руху (перевищення швидкості, водіння у сп’янінні за ст. 130 КУпАП тощо). Штрафи та адміністративні протоколи виписуються на водія, який перебував за кермом, і в текстах судових постанов чітко вказується марка, модель та державний номер автівки.
Якщо судовий протокол фіксує посадовця за кермом Mercedes-Benz GLE чи Range Rover у березні, а в декларації ця машина з’являється лише восени (або не з’являється взагалі), це готовий матеріал для розслідування. У разі перевірок НАЗК чиновники зазвичай переконують, що «взяли авто у друга на два дні». Проте серія судових протоколів протягом року спростовує ці версії.
Аукціони США та митні бази
Якщо видаток на придбання автівки здійснювався безпосередньо посадовцем на іноземному аукціоні (наприклад, Copart чи Manheim), у розділі видатків обов’язково має зазначатися країна — США. Якщо ж купівля здійснювалася через українську фірму-посередника, країною видатку буде Україна.
За наявності VIN-коду транспорту розслідувач може відстежити повний ланцюжок логістики та розмитнення через міжнародні експортно-імпортні бази (ImportGenius, 52wmb чи спеціалізовані ресурси перевірки VIN), встановивши реального покупця та вартість на момент перетину кордону.
Крім того, варто пам’ятати про повідомлення про суттєві зміни у майновому стані: декларант зобов’язаний подати його протягом 10 днів після купівлі майна на суму понад 50 прожиткових мінімумів (близько 150 тис. грн). Члени сім’ї таке повідомлення подавати не зобов’язані — саме тому чиновники частіше реєструють нове майно на дружин чи батьків, аби не світити покупку впродовж року.
Корпоративні манівці: перевірка бізнесу та ЄДР
Прикриття статків через юридичні особи — класика чиновницьких схем. Проте відкриття Єдиного державного реєстру (ЄДР) та розширення аналітичних інструментів дають змогу розплутати навіть складні корпоративні ланцюжки.
Платний витяг з ЄДР та схематична структура власності
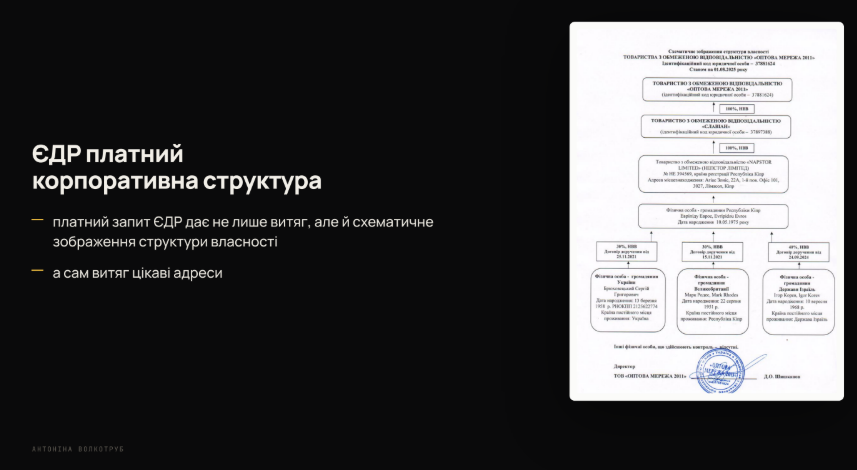
Для фундаментального розслідування зазвичай недостатньо безкоштовного пошуку чи базової довідки. Платний витяг з ЄДР (за кодом ЄДРПОУ компанії або ПІБ керівника/засновника) містить розширений масив даних. Головна новація реєстру — можливість завантажити схематичне зображення структури власності.
Ця схема детально демонструє весь ланцюг володіння компанією, включаючи проміжні офшорні юрисдикції. Наприклад, якщо у схемі виринає Кіпр, його можна розкрити за 10 євро через кіпрський торговий реєстр. Якщо ж у структурі вказано Британські Віргінські Острови (BVI), отримати прямі дані з реєстру неможливо, проте сама схематична структура в українському ЄДР часто розкриває номінальних власників чи трастові угоди, на які спирається схема.
Важлива деталь безпеки: будь-який платний витяг з ЄДР залишає цифровий слід. В історії запитів юридичної особи назавжди зберігаються дані того, хто запитував витяг. Слід враховувати, що правоохоронні органи чи самі фігуранти можуть побачити ваш запит.
Схема «забутих» дочірніх компаній
Типова помилка юристів, які оформлюють вихід посадовця з бізнесу перед вступом на посаду, — це перереєстрація материнської компанії зі збереженням зв’язку через дочірні підприємства.
Приклад із практики: під час обрання до Верховної Ради народний депутат переписав свою основну юридичну фірму на родичку. Проте юристи забули змінити дані в ЄДР щодо дочірнього підприємства («Інвестиційні програми розвитку»), де депутат залишився вказаним як кінцевий бенефіціарний власник. Оскільки ця дочірня компанія не була вказана в його декларації, виникло пряме порушення антикорупційного законодавства.
Зникнення компаній та маніпуляції зі статутним капіталом
Якщо у минулорічній декларації посадовець вказував частку у статутному капіталі ТОВ на 1 мільйон гривень, а в наступній декларації компанія зникла, обов’язково перевірте розділ доходів. Зникнення частки має супроводжуватися задекларованим доходом від її продажу або офіційним оформленням договору дарування.
Щодо статутного капіталу в 1000 гривень: сама по собі така сума для компанії, яка виграє мільйонні тендери, не є юридичним порушенням. Проте для податкових та розслідувачів це червоний прапор у разі «тріумвірату» — коли засновник, директор і бухгалтер компанії є однією і тією ж особою. Це перша ознака того, що фірма могла створюватися як транзитна або конвертаційна.
Фінансова звітність для розслідувачів: як читати баланс
Аналіз декларації посадовця, який пояснює свої статки «прибутками від бізнесу», неможливий без перевірки реального фінансового стану його підприємств. Для цього використовуються ресурси YouControl, OpenDataBot, Clarity Project, а для акціонерних товариств — портал SMIDA (smida.gov.ua).
Фінансова звітність складається з двох основних документів: Балансу (формульний скріншот активів та пасивів підприємства на 31 грудня) та Звіту про фінансові результати.
Активи: що реально належить компанії
Активи діляться на необоротні (використовуються більше 1 року) та оборотні (менше 1 року):
- Необоротні активи:
- Основні засоби: будівлі, цехи, обладнання, транспорт. Важливо звертати увагу на амортизацію (знос). Наприклад, куплене обладнання чи транспорт списуються на витрати поступово протягом кількох років.
- Довгострокові фінансові інвестиції: якщо у балансі фірми чиновника з’являється ця стаття, це означає, що компанія вклала гроші в інші юридичні особи або цінні папери. Потрібно дослідити, куди саме спрямовано капітал.
- Оборотні активи:
- Дебіторська заборгованість: це кошти, які боргують самій компанії за поставлені товари чи надані послуги.
- Інша дебіторська заборгованість: ключовий розділ для розслідувань. Сюди здебільшого відносять видані компанією грошові позики. Якщо фірма чиновника показує мільйонну «іншу дебіторку», це означає, що вона вивела готівку чи позичила кошти третім особам.
- Грошові кошти та їх еквіваленти: фіксують залишок на банківських рахунках на 31 грудня (усі цифри у звітності подаються у тисячах гривень, тобто показник 71,4 означає 71 400 грн). Поточний залишок не є гарантією надійності: великі суми можуть виводитися з рахунків за кілька годин.
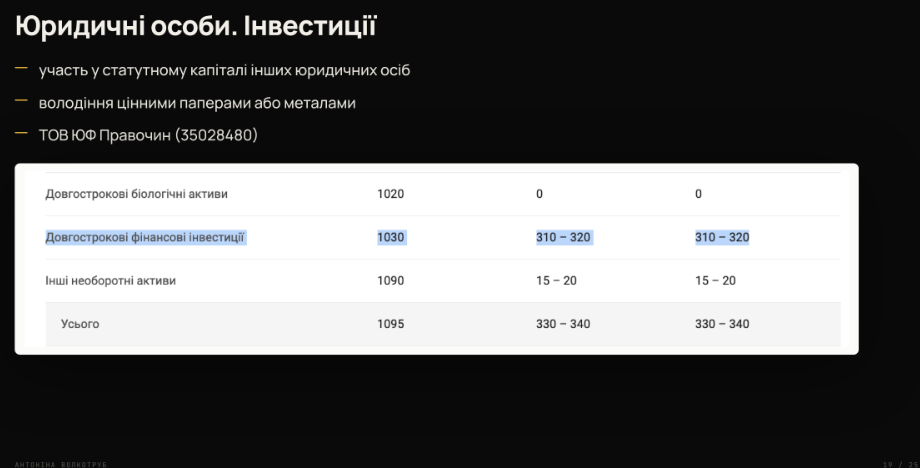
Суцільні нулі в оборотних активах та дебіторській заборгованості — чіткий маркер того, що компанія є мертвою або фіктивною і не веде реальної господарської діяльності.
Схеми легалізації: позики, подарунки та чорний нал
Коли офіційних доходів посадовця бракує для пояснення куплених маєтків чи машин, у хід ідуть фінансові маніпуляції з родичами та третіми особами.
Подарунки від родичів та перша декларація
Класична схема — поява грошового подарунка від батьків чи близьких осіб за 1–2 дні до укладення угоди з купівлі квартири чи авто. Журналіст зобов’язаний перевірити, чи мали батьки-пенсіонери чи інші дарувальники офіційні доходи відповідного розміру протягом останніх років.
Інший історичний трюк — «перекриття хабарів майбутніх періодів» під час подання перших декларацій у 2015 році. Тоді посадовці масово декларували мільйонні готівкові заощадження, яких насправді не існувало, аби у наступні роки виправдовувати ними куповані елітні активи. Зіставляйте приріст грошових активів із реальними доходами: ситуація, коли чиновник заробив за рік 1 мільйон гривень, а його задекларовані заощадження зросли на 1,2 мільйона без чітко вказаних джерел, свідчить про недекларування майна або подання неправдивих відомостей.
Фіктивні позики від третіх осіб
Один із найважливіших операційних прийомів для розслідувачів — аналіз розділу «Зобов’язання» та позик від фізичних осіб.
Кейс із практики: одіозний посадовець / суддя купує елітну квартиру в Києві за завищеною чи заниженою ціною і вказує в декларації, що його дружина позичила 250 тисяч доларів у двох фізичних осіб. У такому разі фокус журналістського розслідування має негайно зміститися із самого посадовця на цих двох «позичальників». Завдання медійника — довести через реєстри, що ці фізичні особи ніколи не мали офіційних доходів для видачі 250 тисяч доларів позики. Це доводить, що позика була фіктивною, а квартира купувалася за незадекларовану готівку (чорний нал).
Також необхідно перевіряти дзеркальність позик: якщо один чиновник декларує, що позичив 26 мільйонів гривень іншому чиновнику чи його дружині, у декларації другої сторони обов’язково має світитися відповідне зобов’язання. Відсутність дзеркального запису — пряме правопорушення.
Крім того, звертайте увагу на повернення боргу та сплату відсотків. Якщо чиновник роками декларує мільйонну позику від приватної особи чи компанії, але не сплачує ні тіло кредиту, ні відсотки, це може кваліфікуватися як приховане надання неправомірної вигоди (хабар).
Сліпа пляма: громадські організації та благодійні фонди
Розділ декларації про членство в громадських організаціях (ГО) та їхніх керівних органах розслідувачі часто ігнорують. Проте саме тут ховаються приховані політичні та бізнесові зв’язки.
Реєстр громадських об’єднань
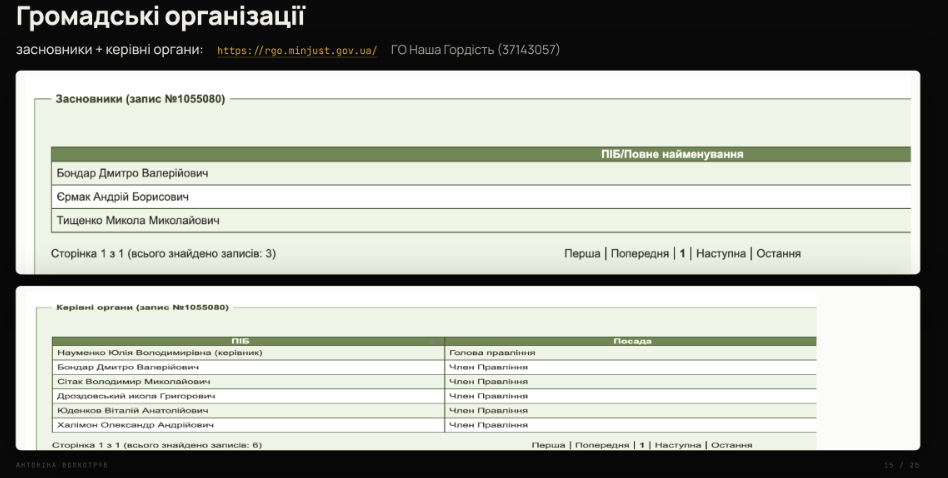
Через Реєстр громадських об’єднань (rgo.minjust.gov.ua) можна знайти спільні ГО, створені посадовцями ще у студентські роки або під час минулих політичних кампаній. Законодавство влаштоване так, що засновник ГО втрачає право власності на організацію з моменту її державної реєстрації. Тому самі засновники часто стверджують, що не мають відношення до давніх ГО.
Проте аналіз керівних органів ГО дозволяє викривати зв’язки між публічними опозиціонерами та представниками провладних чи колишніх одіозних партій, які продовжують спільну діяльність або мають спільний вплив через громадський сектор.
Приховування майна через ГО та фонди
Окремий червоний прапор — купівля майна на громадську організацію чи благодійний фонд для особистого користування посадовця.
Приклад із практики: позашляховик Toyota Prado було придбано на баланс громадської організації, після чого ним роками особисто користувався посадовець. Машина не декларувалася посадовцем як об’єкт користування, а сама ГО навіть не відображала її належним чином у своєму балансі, аби уникнути публічності. Викрити таку схему вдалося завдяки аналізу пов’язаних осіб у сервісі YouControl та митним реєстрам.
Чеклист розслідувача: 6 кроків перед публікацією матеріалу
- Звірте авто через Кабінет водія та Реєстр судових рішень: перевірте ПІБ фігуранта на наявність штрафів ПДР, аби знайти незадекларований транспорт.
- Візьміть платний витяг з ЄДР: завантажте схематичну структуру власності компаній фігуранта та перевірте наявність забутих дочірніх фірм чи офшорів.
- Проаналізуйте баланс підприємства: перевірте іншу дебіторську заборгованість (видані позики) та переконайтеся, що фірма має реальні необоротні активи, а не є «пустушкою».
- Перевірте реальність позик та подарунків: дослідіть офіційні доходи батьків або третіх осіб, які видавали мільйонні позики чи дарували кошти на купівлю майна.
- Перевірте дзеркальність боргових зобов’язань: переконайтеся, що людина, якій чиновник нібито позичив гроші, вказала цей борг у своїй декларації.
- Дослідіть громадські організації: перевірте керівні органи ГО фігуранта та наявність майна, оформленого на фонди.
Матеріал підготовлено на основі воркшопу «Аналіз декларацій посадовців. Фінансова звітність компаній: український досвід», що відбувся в рамках програми «Сильніші Разом: прозорість і боротьба з корупцією». Програма є складовою проєкту «Сильніші разом: Медіа та Демократія», що реалізується Всесвітньою асоціацією видавців новин (WAN-IFRA) у партнерстві з Асоціацією «Незалежні регіональні видавці України» (АНРВУ) та Норвезькою асоціацією медіабізнесу (MBL) за підтримки Норвегії